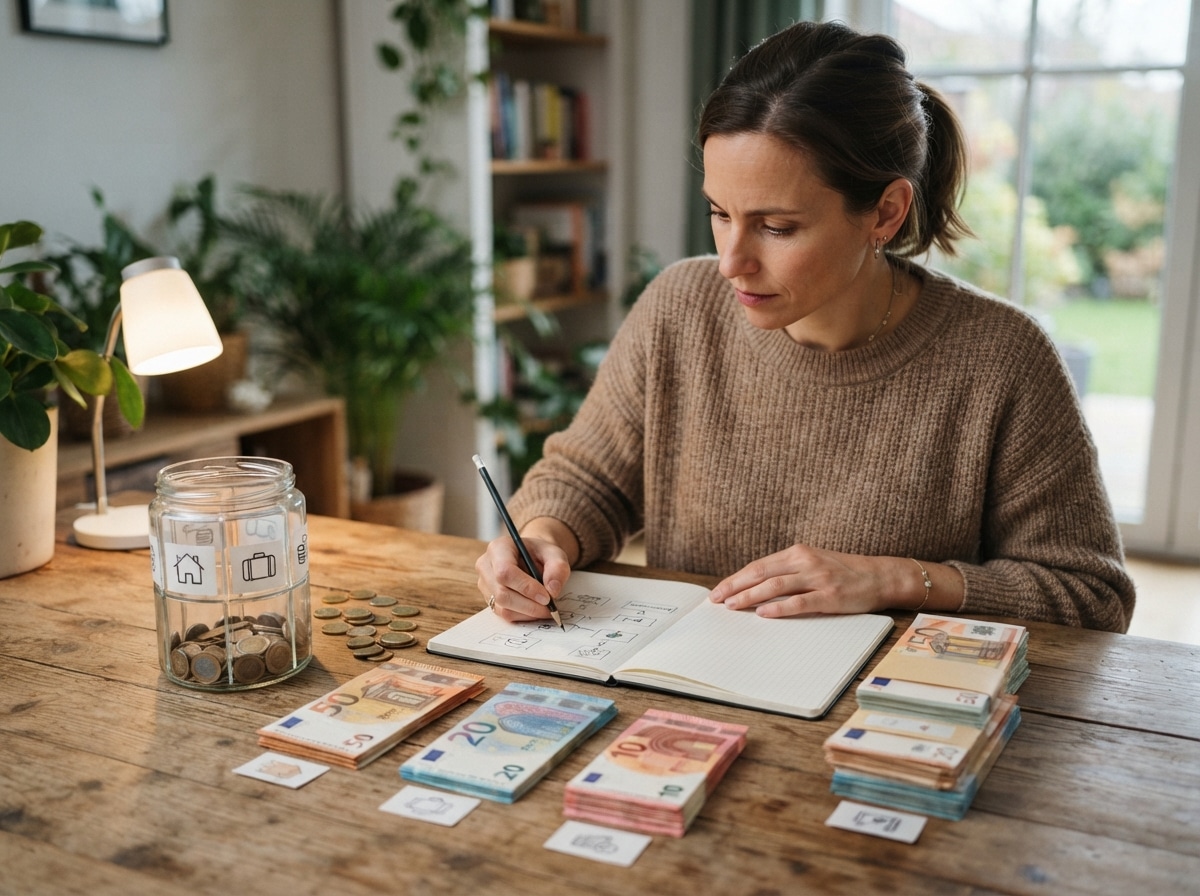
Ihre persönliche Sparquote ist ein essenzieller Indikator für Ihre finanzielle Gesundheit und Ihre Fähigkeit, zukünftige Ziele zu erreichen. Wenn Sie wissen, wie Sie diese berechnen, erhalten Sie Klarheit über Ihre finanzielle Situation und können gezielte Maßnahmen zur Verbesserung ergreifen.
Die Sparquote: Ihr finanzieller Kompass für die Zukunft
Die Sparquote gibt an, welcher Anteil Ihres Nettoeinkommens Sie tatsächlich sparen. Sie ist mehr als nur eine Zahl; sie ist ein Spiegelbild Ihrer Ausgabengewohnheiten und Ihrer Fähigkeit, finanzielle Ziele wie den Ruhestand, den Kauf einer Immobilie oder die Bildung Ihrer Kinder zu erreichen. Eine hohe Sparquote signalisiert finanzielle Disziplin und Sicherheit, während eine niedrige Sparquote auf potenzielle Engpässe hinweisen kann, die proaktives Handeln erfordern.
Warum die Berechnung Ihrer Sparquote unerlässlich ist
Die Ermittlung Ihrer Sparquote ist der erste Schritt zu einem fundierten Finanzmanagement. Ohne diese Kennzahl bewegen Sie sich im Blindflug, wenn es um Ihre Vermögensbildung geht. Sie ermöglicht Ihnen:
- Transparenz über Ihre Finanzen: Verstehen Sie genau, wohin Ihr Geld fließt und wie viel davon für Ihre Zukunft zurückgelegt wird.
- Zielorientiertes Sparen: Setzen Sie realistische Sparziele und verfolgen Sie Ihren Fortschritt auf dem Weg dorthin.
- Früherkennung von Problemen: Identifizieren Sie frühzeitig, wenn Ihre Ausgaben zu hoch sind oder Ihre Sparbemühungen nicht ausreichen.
- Optimierung Ihrer Ausgaben: Erkennen Sie Bereiche, in denen Sie möglicherweise unnötig Geld ausgeben und Einsparungen vornehmen können.
- Finanzielle Freiheit: Bauen Sie ein solides finanzielles Polster auf, das Ihnen mehr Unabhängigkeit und Sicherheit im Leben verschafft.
Schritt-für-Schritt-Anleitung zur Berechnung Ihrer Sparquote
Die Berechnung Ihrer persönlichen Sparquote ist unkompliziert, erfordert aber Sorgfalt bei der Datenerfassung. Sie benötigen zwei Hauptkomponenten: Ihr Nettoeinkommen und Ihre gesamten Ersparnisse über einen bestimmten Zeitraum.
1. Ermitteln Sie Ihr Nettoeinkommen
Das Nettoeinkommen ist der Betrag, der Ihnen nach Abzug aller Steuern und gesetzlichen Abzüge (wie Sozialversicherungsbeiträge) tatsächlich zur Verfügung steht. Es ist wichtig, hierbei konsistent zu sein. Verwenden Sie idealerweise Ihr monatliches Nettoeinkommen, aber für eine genauere Jahresbetrachtung können Sie auch Ihr jährliches Nettoeinkommen heranziehen. Wenn Ihr Einkommen schwankt (z.B. durch variable Boni oder freiberufliche Tätigkeiten), empfiehlt es sich, einen Durchschnitt über mehrere Monate zu bilden, um ein repräsentatives Bild zu erhalten.
Beispiel: Wenn Ihr monatliches Gehalt nach Abzug aller Steuern und Abzüge 2.500 € beträgt, ist dies Ihr monatliches Nettoeinkommen.
2. Erfassen Sie Ihre gesamten Ersparnisse
Zu den Ersparnissen zählen alle Geldbeträge, die Sie nicht ausgegeben haben und die aktiv für zukünftige Zwecke zurückgelegt werden. Dies beinhaltet:
- Einzahlungen auf Sparkonten: Geld, das Sie auf Ihr Girokonto einzahlen und nicht sofort wieder abheben.
- Anlagen: Investitionen in Aktien, Anleihen, Investmentfonds oder andere Wertpapiere.
- Beiträge zu Altersvorsorgeplänen: Beträge, die Sie in betriebliche oder private Rentenversicherungen einzahlen.
- Zusätzliche Tilgungen von Schulden: Über die regulären Raten hinausgehende Zahlungen, die Ihr Vermögen erhöhen, indem sie Schulden reduzieren.
- Bargeldreserven: Ein Teil des Bargeldes, den Sie bewusst nicht für Konsumausgaben verwenden und als Notgroschen oder für zukünftige Anschaffungen zurücklegen.
Erfassen Sie die Summe Ihrer Ersparnisse über denselben Zeitraum, für den Sie Ihr Nettoeinkommen ermittelt haben (z.B. ein Monat oder ein Jahr).
Beispiel: Über einen Monat hinweg haben Sie 300 € auf Ihr Sparkonto eingezahlt, 100 € in einen Aktienfonds investiert und 50 € zusätzlich zur Hypothekenzahlung geleistet. Ihre gesamten Ersparnisse in diesem Monat betragen somit 450 €.
3. Wenden Sie die Formel an
Die Formel zur Berechnung der Sparquote ist:
Sparquote (%) = (Gesamte Ersparnisse / Nettoeinkommen) * 100
Setzen Sie Ihre ermittelten Werte ein:
Beispiel (Fortsetzung):
Sparquote (%) = (450 € / 2.500 €) * 100
Sparquote (%) = 0,18 * 100
Sparquote (%) = 18 %
In diesem Beispiel beträgt Ihre monatliche Sparquote 18 % Ihres Nettoeinkommens.
Die Bedeutung der Ausgabenanalyse für Ihre Sparquote
Die reine Berechnung der Sparquote ist ein wichtiger erster Schritt, doch um Ihre Sparquote aktiv zu beeinflussen und zu erhöhen, ist eine detaillierte Analyse Ihrer Ausgaben unerlässlich. Verstehen Sie, wohin Ihr Geld fließt, ermöglicht es Ihnen, gezielte Einsparpotenziale zu identifizieren.
Kategorisierung Ihrer Ausgaben
Teilen Sie Ihre monatlichen Ausgaben in sinnvolle Kategorien ein. Dies hilft Ihnen, Ihre größten Kostenblöcke zu erkennen:
- Fixkosten: Miete/Hypothek, Kredite, Versicherungen, Abonnements (z.B. Internet, Streaming), Rundfunkbeiträge. Diese Kosten sind meist konstant und schwer kurzfristig zu ändern.
- Variable Kosten (notwendig): Lebensmittel, Gesundheitskosten (Medikamente, Arztbesuche), Transportkosten (Benzin, ÖPNV), Kleidung. Diese Ausgaben sind notwendig, aber oft flexibler als Fixkosten.
- Variable Kosten (nicht notwendig / discretionary spending): Ausgehen (Restaurants, Bars), Hobbys, Unterhaltung (Kino, Konzerte), Urlaub, Luxusgüter, Geschenke. Dies ist die Kategorie mit dem größten Potenzial für Einsparungen.
Werkzeuge und Methoden zur Ausgabenverfolgung
Um Ihre Ausgaben effektiv zu verfolgen, können Sie verschiedene Methoden nutzen:
- Haushaltsbuch: Schreiben Sie alle Ausgaben manuell auf. Dies erfordert Disziplin, bietet aber eine sehr genaue Übersicht.
- Tabellenkalkulationsprogramme: Erstellen Sie eine eigene Tabelle oder nutzen Sie Vorlagen in Programmen wie Excel oder Google Sheets.
- Finanz-Apps: Zahlreiche Apps ermöglichen die automatische Verknüpfung mit Ihren Bankkonten und kategorisieren Ihre Ausgaben. Achten Sie hier auf Datenschutz und Sicherheit.
- Bankauszüge und Kreditkartenabrechnungen: Gehen Sie diese regelmäßig durch und ordnen Sie die Transaktionen den jeweiligen Kategorien zu.
Die Rolle von Schulden und Krediten bei der Sparquote
Schulden beeinflussen Ihre Sparquote auf zweierlei Weise: Sie reduzieren Ihr verfügbares Nettoeinkommen durch Zins- und Tilgungszahlungen und stellen eine Verpflichtung dar, die Ihre Fähigkeit zur Erhöhung der Ersparnisse einschränkt.
Schuldenabbau als Sparstrategie
Manchmal kann der aktive Abbau von hochverzinsten Schulden eine effektivere „Anlage“ sein als das Sparen auf einem niedrig verzinsten Konto. Betrachten Sie die Zinskosten, die Sie für Kredite zahlen. Wenn die Zinsen auf Ihren Schulden höher sind als die Rendite, die Sie mit Ihren Ersparnissen erzielen könnten, ist die Schuldentilgung die finanziell klügere Wahl. Dies erhöht indirekt Ihre zukünftige Sparfähigkeit, da Sie weniger Geld für Zinsen ausgeben müssen.
Langfristige Schulden und Sparziele
Bei langfristigen Schulden wie Hypotheken ist die Situation anders zu bewerten. Die monatlichen Raten sind oft ein wesentlicher Teil der Fixkosten. Zusätzliche Sondertilgungen können zwar Ihr Vermögen (indem sie Schulden reduzieren) erhöhen, aber sie reduzieren gleichzeitig Ihren freien Cashflow, der für andere Sparziele genutzt werden könnte. Hier ist eine sorgfältige Abwägung zwischen schneller Schuldentilgung und anderen Sparzielen nötig.
Ziel-Sparquoten: Was ist realistisch und erstrebenswert?
Es gibt keine pauschale Antwort auf die Frage, wie hoch Ihre Sparquote sein sollte, da dies von individuellen Umständen, Zielen und dem Lebensalter abhängt. Dennoch gibt es Richtwerte, die Ihnen als Orientierung dienen können.
Empfehlungen für verschiedene Lebensphasen
- Junge Erwachsene (20er-30er): In dieser Phase beginnt oft der Vermögensaufbau. Eine Sparquote von 10-15 % des Nettoeinkommens ist ein guter Startpunkt, wobei 20 % oder mehr anzustreben sind, wenn die Lebenshaltungskosten dies zulassen. Der Fokus liegt hier auf dem Aufbau eines Notgroschens und dem Beginn der Altersvorsorge.
- Mittleres Alter (40er-50er): Viele haben bereits größere Ausgaben (Familie, Haus) und müssen gleichzeitig stärker für den Ruhestand vorsorgen. Eine Sparquote von 15-25 % ist hier oft notwendig, um die finanziellen Ziele zu erreichen.
- Ältere Erwachsene (60+): Wenn der Ruhestand näher rückt, verschiebt sich der Fokus oft von der reinen Vermögensbildung zur Absicherung und dem Erhalt des Vermögens. Die Sparquote kann hier sinken, solange die vorhandenen Rücklagen ausreichen.
Generelle Richtlinien und Faustregeln
Eine oft zitierte Faustregel besagt, dass Sie 15 % Ihres Nettoeinkommens sparen sollten, um einen finanziell stabilen Ruhestand zu ermöglichen. Einige Finanzexperten empfehlen sogar 20 % oder mehr, insbesondere wenn Sie später mit dem Sparen begonnen haben oder einen sehr komfortablen Ruhestand anstreben.
Denken Sie daran, dass dies Richtwerte sind. Wichtiger als die exakte Zahl ist die Konsistenz und die Anpassung Ihrer Sparziele an Ihre persönliche Lebenssituation.
Wie Sie Ihre Sparquote optimieren und steigern
Die Erkenntnis, dass Ihre aktuelle Sparquote nicht Ihren Zielen entspricht, ist keine Sackgasse, sondern eine Aufforderung zur Optimierung. Mit gezielten Strategien können Sie Ihre finanzielle Zukunft positiv beeinflussen.
Strategien zur Einkommenssteigerung
Mehr Nettoeinkommen bedeutet bei gleichen Ausgaben automatisch eine höhere Sparquote. Erwägen Sie folgende Optionen:
- Gehaltsverhandlung: Bereiten Sie sich gut auf ein Gespräch mit Ihrem Arbeitgeber vor und legen Sie Ihre Leistungen dar.
- Weiterbildung: Investieren Sie in Ihre Fähigkeiten, um sich für besser bezahlte Positionen zu qualifizieren.
- Nebenjob oder freiberufliche Tätigkeit: Nutzen Sie Ihre Fähigkeiten oder Interessen, um zusätzliches Einkommen zu generieren.
- Passive Einkommensströme: Erkunden Sie Möglichkeiten wie Dividendeninvestitionen, Mieteinnahmen oder Lizenzgebühren.
Effektive Ausgabenkürzungen
Die Analyse Ihrer Ausgaben ist hierfür der Schlüssel. Fokussieren Sie sich auf Bereiche mit hohem Sparpotenzial:
- Reduzieren Sie unnötige Abonnements: Überprüfen Sie regelmäßig, welche Dienste Sie wirklich nutzen.
- Senken Sie Ihre Energiekosten: Achten Sie auf Ihren Verbrauch und prüfen Sie Wechselmöglichkeiten bei Strom- und Gasanbietern.
- Kochen Sie öfter zu Hause: Auswärtsessen und Lieferdienste sind oft signifikante Kostenfaktoren.
- Vergleichen Sie Preise: Bei größeren Anschaffungen oder Versicherungen lohnt sich der Aufwand.
- Nutzen Sie öffentliche Verkehrsmittel oder Fahrrad: Wenn möglich, reduzieren Sie die Abhängigkeit vom Auto.
Automatisierung Ihres Sparens
Machen Sie das Sparen zur Gewohnheit, indem Sie es automatisieren:
- Dauerauftrag: Richten Sie einen automatischen Transfer von Ihrem Girokonto auf Ihr Sparkonto oder Depot direkt nach Gehaltseingang ein.
- Sparpläne: Investieren Sie regelmäßig in Wertpapiere über Sparpläne, was die Disziplin fördert und vom Cost-Average-Effekt profitieren kann.
Tipps zur Berücksichtigung von Inflation und Anlageentscheidungen
Eine hohe Sparquote ist nur dann wirklich effektiv, wenn Ihr gespartes Geld auch an Wert gewinnt. Inflation und die Wahl der richtigen Anlageinstrumente spielen dabei eine entscheidende Rolle.
Die Auswirkung der Inflation
Inflation ist der schleichende Wertverlust des Geldes. Wenn Ihre Sparquote hoch ist, aber Ihre Ersparnisse auf einem Konto mit sehr niedrigen Zinsen liegen, verliert Ihr Geld real an Kaufkraft. Daher ist es wichtig, dass Ihre Sparrendite idealerweise die Inflationsrate übersteigt.
Wahl der richtigen Anlageinstrumente
Die Entscheidung, wo Sie Ihr Geld anlegen, hängt von Ihrer Risikobereitschaft, Ihrem Anlagehorizont und Ihren finanziellen Zielen ab:
- Tagesgeld/Festgeld: Sicher, aber oft mit niedrigen Zinsen, die die Inflation kaum schlagen. Geeignet für den Notgroschen.
- Aktien und Aktienfonds (ETFs): Bieten langfristig höhere Renditechancen, sind aber auch mit höheren Risiken verbunden. Diversifikation ist hier entscheidend.
- Anleihen: Können eine stabilisierende Komponente im Portfolio darstellen, mit moderaten Renditen und Risiken.
- Immobilien: Können als Sachwert und zur Erzielung von Mieteinnahmen dienen, erfordern aber oft hohe Anfangsinvestitionen.
Es ist ratsam, sich umfassend zu informieren oder professionelle Beratung in Anspruch zu nehmen, um eine Anlagestrategie zu entwickeln, die zu Ihren individuellen Bedürfnissen passt und Ihre Sparziele wirksam unterstützt.
| Kategorie | Beschreibung | Relevanz für Sparquote | Potenzial zur Optimierung |
|---|---|---|---|
| Nettoeinkommen | Verfügbares Einkommen nach Steuern und Abzügen. | Die Basis jeder Sparquotenberechnung. Höheres Nettoeinkommen ermöglicht potenziell höhere Ersparnisse. | Steigerung durch Gehaltserhöhungen, Nebenjobs, Weiterbildung. |
| Fixkosten | Unveränderliche Ausgaben wie Miete, Versicherungen, Kredite. | Reduzieren das verfügbare Einkommen für Sparen und Konsum. | Langfristige Optimierung durch Umzug, Umschuldung, Kündigung unnötiger Verträge. |
| Variable Konsumausgaben | Flexibel steuerbare Ausgaben für Lebensmittel, Freizeit, Hobbys etc. | Größtes Potenzial zur Einsparung und somit zur Erhöhung der Sparquote. | Bewusster Konsum, Budgetierung, Verzicht auf Luxus, Preisvergleiche. |
| Anlagen und Investitionen | Vermögenswerte, die Rendite erwirtschaften sollen (Aktien, Fonds etc.). | Steigern das Vermögen über die reine Sparleistung hinaus und bekämpfen die Inflation. | Diversifikation, regelmäßige Investitionen, langfristige Strategie, Risikomanagement. |
| Schuldenmanagement | Umgang mit Krediten und Darlehen. | Zinszahlungen reduzieren das verfügbare Einkommen; Schuldenabbau kann als Rendite betrachtet werden. | Priorisierung hochverzinslicher Schulden, Sondertilgungen prüfen, Umschuldung. |
FAQ – Häufig gestellte Fragen zu Sparquote berechnen: So ermitteln Sie Ihren persönlichen Wert
Was ist die einfachste Methode, um meine Sparquote zu berechnen?
Die einfachste Methode ist, Ihr monatliches Nettoeinkommen zu ermitteln und davon die Summe Ihrer monatlichen Ersparnisse (Geld, das Sie nicht ausgegeben haben und für die Zukunft beiseitelegen) abzuziehen. Teilen Sie die Ersparnisse durch das Nettoeinkommen und multiplizieren Sie das Ergebnis mit 100, um Ihren Prozentsatz zu erhalten.
Wie oft sollte ich meine Sparquote überprüfen?
Es ist empfehlenswert, Ihre Sparquote mindestens einmal im Quartal oder halbjährlich zu überprüfen. Dies ermöglicht Ihnen, Veränderungen in Ihrem Einkommen oder Ihren Ausgaben frühzeitig zu erkennen und Ihre Strategie bei Bedarf anzupassen.
Sind 10 % Sparquote genug?
Ob 10 % Ihrer Sparquote ausreichen, hängt von Ihren individuellen Zielen ab. Für den Aufbau eines Notgroschens und erste Schritte in die Altersvorsorge kann es ein guter Anfang sein. Finanzexperten empfehlen jedoch oft 15-20 % oder mehr, um finanzielle Ziele wie einen komfortablen Ruhestand sicher zu erreichen, insbesondere wenn Sie später mit dem Sparen beginnen.
Was zählt alles zu meinen Ersparnissen?
Zu Ihren Ersparnissen zählen alle Geldbeträge, die Sie nicht für Konsumzwecke ausgeben und die aktiv für Ihre finanzielle Zukunft zurückgelegt werden. Dazu gehören Einzahlungen auf Sparkonten, Investitionen in Wertpapiere (Aktien, Fonds), Beiträge zu Altersvorsorgeplänen und sogar über die Raten hinausgehende Schuldentilgungen, die Ihr Nettovermögen erhöhen.
Kann meine Sparquote negativ sein?
Ja, Ihre Sparquote kann negativ sein, wenn Ihre Ausgaben Ihre Einnahmen übersteigen. Das bedeutet, dass Sie mehr Geld ausgeben, als Sie verdienen, und möglicherweise auf Kredite oder Ersparnisse zurückgreifen müssen, um Ihre Ausgaben zu decken. Eine negative Sparquote ist ein Warnsignal, das dringend Maßnahmen zur Ausgabenreduzierung oder Einkommenssteigerung erfordert.
Welchen Einfluss hat die Inflation auf meine Sparquote?
Die Inflation mindert die Kaufkraft Ihres Geldes. Wenn Ihre Sparrendite niedriger ist als die Inflationsrate, verlieren Ihre Ersparnisse real an Wert. Eine hohe Sparquote ist daher nur dann wirklich wirksam, wenn Ihr Geld so angelegt wird, dass es im Idealfall die Inflation übersteigt und Ihr Vermögen real wächst.
Was ist der Unterschied zwischen Sparquote und Anlagerendite?
Die Sparquote gibt an, welcher Anteil Ihres Einkommens gespart wird. Die Anlagerendite beschreibt, wie stark Ihr gespartes Kapital im Laufe der Zeit wächst, typischerweise ausgedrückt in Prozent. Eine hohe Sparquote ist wichtig, aber die Anlagerendite bestimmt, wie schnell sich Ihr Vermögen tatsächlich vermehrt.