

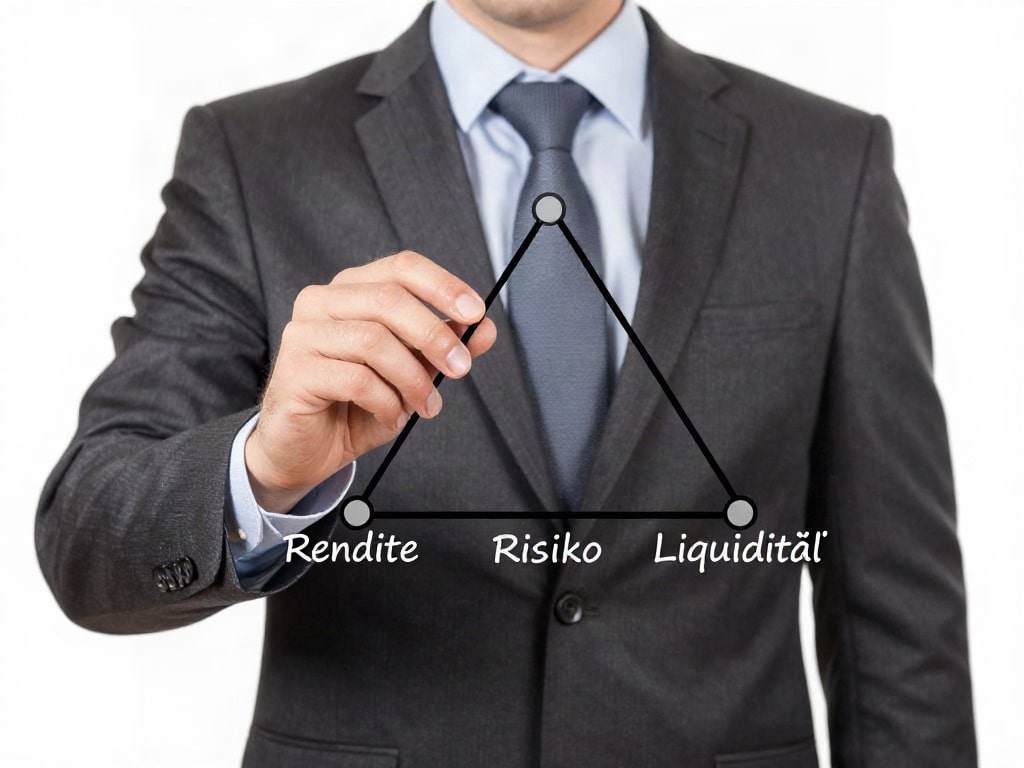
Das Streben nach finanzieller Sicherheit und Wachstum konfrontiert Sie unweigerlich mit dem magischen Dreieck der Geldanlage: Rendite, Risiko und Liquidität. Diese drei Dimensionen definieren die Eckpfeiler jeder Anlageentscheidung und bedingen sich gegenseitig in einem komplexen Verhältnis, das Anleger stets neu zu bewerten wissen müssen.
Das Fundament des magischen Dreiecks: Rendite, Risiko und Liquidität
Bevor Sie in die Details einzelner Anlageformen eintauchen, ist es essenziell, die Kernkonzepte des magischen Dreiecks zu verstehen. Sie bilden die Grundlage für jede rationale Anlageplanung und helfen Ihnen, Ihre finanziellen Ziele mit realistischen Erwartungen zu verbinden.
Rendite: Der Ertrag Ihrer Investition
Die Rendite ist der Gewinn, den Sie aus Ihrer Geldanlage erzielen. Sie wird in der Regel als Prozentsatz des investierten Kapitals angegeben und kann sich aus verschiedenen Quellen speisen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Eine höhere erwartete Rendite ist oft mit einem höheren Risiko verbunden. Sie sollten stets zwischen der nominalen Rendite (dem reinen Geldbetrag) und der realen Rendite (bereinigt um die Inflation) unterscheiden, um die tatsächliche Kaufkraftsteigerung Ihrer Anlage zu beurteilen.
Risiko: Die Unsicherheit des Anlageerfolgs
Das Risiko beschreibt die Wahrscheinlichkeit, dass Ihre Anlage nicht den erwarteten Ertrag erzielt oder Sie sogar Kapitalverluste erleiden. Es gibt verschiedene Arten von Risiken, die auf Ihre Anlagen wirken können:
- Marktrisiko (systematisches Risiko): Dieses Risiko betrifft den gesamten Markt und kann nicht durch Diversifikation vermieden werden. Beispiele hierfür sind wirtschaftliche Rezessionen, politische Instabilität oder Zinsänderungen.
- Unternehmensrisiko (unsystematisches Risiko): Dieses Risiko ist spezifisch für ein einzelnes Unternehmen oder eine Branche. Es kann durch die Auswahl verschiedener Anlageklassen und Wertpapiere reduziert werden.
- Inflationsrisiko: Die Gefahr, dass die Kaufkraft Ihres Geldes durch steigende Preise sinkt und Ihre Rendite real gemindert wird.
- Zinsänderungsrisiko: Die Gefahr, dass sich der Wert von festverzinslichen Wertpapieren durch veränderte Marktzinsen negativ entwickelt.
- Kreditrisiko (Ausfallrisiko): Das Risiko, dass ein Schuldner seinen Zahlungsverpflichtungen nicht nachkommen kann.
Die Akzeptanz von Risiko ist eine persönliche Entscheidung, die von Ihrer Risikobereitschaft, Ihrem Anlagehorizont und Ihrer finanziellen Situation abhängt.
Liquidität: Die Verfügbarkeit Ihrer Mittel
Liquidität bezeichnet, wie schnell und unkompliziert Sie Ihre Anlage wieder in Bargeld umwandeln können, ohne dabei signifikante Wertverluste in Kauf nehmen zu müssen. Eine hohe Liquidität bedeutet, dass Sie kurzfristig auf Ihre Mittel zugreifen können. Anlagen mit geringer Liquidität binden Ihr Kapital länger, bieten dafür aber oft höhere Renditen oder eine geringere Volatilität.
Das Spannungsfeld: Wie Rendite, Risiko und Liquidität interagieren
Das „magische Dreieck“ verdeutlicht, dass Sie in der Regel nur zwei der drei Ziele gleichzeitig optimal erreichen können. Wenn Sie eine hohe Rendite anstreben, müssen Sie oft höhere Risiken eingehen und möglicherweise auf sofortige Verfügbarkeit Ihrer Mittel verzichten. Umgekehrt bedeutet eine hohe Sicherheit und Liquidität oft eine niedrigere Rendite.
Hohe Rendite vs. Hohes Risiko
Investitionen, die potenziell sehr hohe Renditen versprechen, wie beispielsweise Aktien in jungen Wachstumsunternehmen, Kryptowährungen oder bestimmte derivative Finanzinstrumente, sind in der Regel auch mit einem erheblichen Risiko verbunden. Die Kurse können stark schwanken, und es besteht die Möglichkeit eines Totalverlusts.
Hohe Sicherheit vs. Geringe Rendite
Anlagen wie Tagesgeldkonten, Festgeld oder staatliche Anleihen höchster Bonität bieten ein sehr hohes Maß an Sicherheit und Liquidität. Die dafür erzielbare Rendite ist jedoch in der Regel gering und deckt oft nur die Inflation ab, was zu einem realen Kaufkraftverlust führen kann, wenn die Inflation höher ist als die erzielte Zinsgutschrift.
Hohe Liquidität vs. Geringe Rendite
Geld auf einem Girokonto oder in sehr kurzfristigen Geldmarktfonds ist jederzeit verfügbar. Die Rendite ist hierbei jedoch minimal, oft sogar null oder negativ, wenn man die Inflation berücksichtigt. Diese Optionen sind primär für den Zahlungsverkehr und zur kurzfristigen Anlage von Rücklagen gedacht.
Die Bedeutung von Diversifikation und Anlagehorizont
Um das magische Dreieck erfolgreich für sich zu nutzen, spielen zwei weitere entscheidende Faktoren eine Rolle: die Diversifikation Ihrer Anlagen und die Länge Ihres Anlagehorizonts.
Diversifikation: Risikostreuung als Schlüssel
Durch die Investition in unterschiedliche Anlageklassen (Aktien, Anleihen, Immobilien, Rohstoffe etc.) und innerhalb dieser Klassen in verschiedene Unternehmen oder Regionen streuen Sie Ihr Risiko. Wenn eine Anlageklasse schlecht performt, können andere dies kompensieren. Diversifikation hilft Ihnen, das Risiko bei gleichbleibender oder sogar verbesserter Rendite zu optimieren.
Anlagehorizont: Zeit als Renditefaktor
Je länger Ihr Anlagehorizont, desto mehr Zeit haben Ihre Anlagen, um Marktschwankungen auszugleichen und von Zinseszinseffekten zu profitieren. Langfristige Anleger können tendenziell höhere Risiken eingehen, da kurzfristige Wertverluste über die Zeit hinweg wahrscheinlich wieder aufgeholt werden. Für kurzfristige Ziele, bei denen Sie das Geld bald benötigen, sind sicherere und liquidere Anlagen ratsamer.
Die Rolle von Anlagezielen und Risikoprofil
Bevor Sie Anlageentscheidungen treffen, sollten Sie sich über Ihre persönlichen finanziellen Ziele im Klaren sein. Geht es um den Vermögensaufbau für die Altersvorsorge, die Finanzierung einer Immobilie in einigen Jahren oder die Bildung eines Notgroschens? Ihr Anlageziel beeinflusst direkt Ihre Präferenzen hinsichtlich Rendite, Risiko und Liquidität.
Risikoprofil: Ihre individuelle Schmerzgrenze
Ihr Risikoprofil ist die Einschätzung Ihrer persönlichen Bereitschaft, finanzielle Verluste in Kauf zu nehmen, um potenziell höhere Gewinne zu erzielen. Ein konservativer Anleger bevorzugt Sicherheit und akzeptiert geringere Renditen, während ein risikobereiter Anleger höhere Schwankungen in Kauf nimmt, um größere Gewinne zu erzielen. Ihr Risikoprofil sollte stets die Grundlage Ihrer Anlageentscheidungen bilden.
Instrumente zur Optimierung im magischen Dreieck
Es gibt verschiedene Anlageinstrumente, die unterschiedliche Positionen im magischen Dreieck einnehmen. Die Auswahl hängt von Ihren individuellen Bedürfnissen ab.
Beispiele für Anlageinstrumente und ihre Einordnung
- Tagesgeld/Girokonto: Hohe Liquidität, sehr geringes Risiko, sehr geringe Rendite.
- Festgeld: Mittlere bis hohe Liquidität (abhängig von Laufzeit), geringes Risiko, geringe bis mittlere Rendite.
- Aktien: Geringe bis mittlere Liquidität (abhängig von Handelbarkeit), hohes Risiko, potenziell hohe Rendite.
- Anleihen (Staatsanleihen mit hoher Bonität): Mittlere Liquidität, geringes bis mittleres Risiko, geringe bis mittlere Rendite.
- Immobilien: Geringe Liquidität, mittleres bis hohes Risiko (je nach Markt), potenziell mittlere bis hohe Rendite (Mieteinnahmen und Wertsteigerung).
- Investmentfonds (ETFs, aktiv gemanagte Fonds): Variable Liquidität, Risiko und Rendite abhängig vom zugrundeliegenden Vermögenswert.
- Rohstoffe: Hohes Risiko, variable Liquidität, potenziell hohe Rendite, oft als Inflationsschutz.
Eine Übersicht über die Ausgewogenheit von Rendite, Risiko und Liquidität
| Anlageklasse / Merkmal | Renditepotenzial | Risiko | Liquidität | Typische Anlegerziele |
|---|---|---|---|---|
| Geldmarktfonds / Tagesgeld | Sehr gering | Sehr gering | Sehr hoch | Sicherheit, Notgroschen, kurzfristige Anlage |
| Staatsanleihen (höchste Bonität) | Gering bis moderat | Gering | Hoch (abhängig von Börsenhandelbarkeit) | Kapitalerhalt, stabile Erträge |
| Unternehmensanleihen (mittlere Bonität) | Moderat | Moderat | Moderat | Höhere Erträge bei akzeptablem Risiko |
| ETFs (breit gestreut, z.B. Weltaktien) | Moderat bis hoch | Moderat bis hoch | Hoch | Langfristiger Vermögensaufbau, Diversifikation |
| Einzelaktien (Wachstumsunternehmen) | Potenziell sehr hoch | Hoch | Hoch (bei liquiden Werten) | Maximierung der Rendite, höhere Risikobereitschaft |
| Immobilien (direkte Anlage) | Moderat bis hoch (Miete & Wertsteigerung) | Moderat bis hoch (Marktrisiko, Leerstand) | Gering | Langfristiger Vermögensaufbau, Sachwertanlage, passive Einkünfte |
| Rohstoffe (z.B. Gold) | Variabel | Hoch | Variabel (abhängig vom Handel) | Inflationsschutz, Diversifikation, spekulativ |
Häufige Missverständnisse und Fallstricke
Das Verständnis des magischen Dreiecks ist entscheidend, um Anlagefehler zu vermeiden. Viele Anleger lassen sich von der Aussicht auf hohe Renditen blenden, ohne die damit verbundenen Risiken vollständig zu erfassen, oder sie vernachlässigen die Liquidität, bis sie plötzlich auf ihr Kapital angewiesen sind.
Die Illusion der risikolosen Hochrendite
Es gibt keine Anlage, die Ihnen garantiert hohe Renditen bei gleichzeitig Nullrisiko und sofortiger Verfügbarkeit bietet. Seien Sie stets skeptisch gegenüber Angeboten, die diese drei Faktoren perfekt vereinen. Oft verbirgt sich dahinter ein betrügerisches Schema oder ein erhebliches, nicht transparentes Risiko.
Der Einfluss von Emotionen auf Anlageentscheidungen
Angst und Gier sind die größten Feinde eines jeden Anlegers. In Marktphasen der Euphorie neigen Anleger dazu, übermäßig Risiken einzugehen, während in Krisenzeiten Panikverkäufe zu erheblichen Verlusten führen können. Eine klare Strategie, die auf rationalen Überlegungen zum magischen Dreieck basiert, hilft, emotionale Entscheidungen zu vermeiden.
Ihre persönlichen Entscheidungskriterien
Um eine fundierte Anlageentscheidung zu treffen, sollten Sie sich folgende Fragen stellen:
- Welches Renditeziel verfolge ich und über welchen Zeitraum?
- Welche Risiken kann und will ich eingehen?
- Wie wichtig ist mir die kurzfristige Verfügbarkeit meines Geldes?
- Wie lange ist mein Anlagehorizont?
- Welche finanziellen Verpflichtungen habe ich kurz- und mittelfristig?
Die Antworten auf diese Fragen bilden die Basis für die Auswahl geeigneter Anlageinstrumente und die Konstruktion eines Portfolios, das Ihren individuellen Bedürfnissen entspricht.
FAQ – Häufig gestellte Fragen zu Rendite, Risiko und Liquidität: Das magische Dreieck der Geldanlage
Was ist das magische Dreieck der Geldanlage?
Das magische Dreieck der Geldanlage beschreibt das Spannungsverhältnis zwischen drei zentralen Anlagezielen: der angestrebten Rendite, dem akzeptierten Risiko und der benötigten Liquidität. In der Regel können Sie nicht alle drei Ziele gleichzeitig auf höchstem Niveau erreichen, sondern müssen Kompromisse eingehen.
Warum ist es wichtig, das magische Dreieck zu verstehen?
Ein fundiertes Verständnis des magischen Dreiecks ermöglicht Ihnen, informierte Anlageentscheidungen zu treffen. Sie lernen, die Zielkonflikte zu erkennen und ein Portfolio aufzubauen, das Ihre persönlichen finanziellen Ziele, Ihre Risikobereitschaft und Ihre Liquiditätsanforderungen optimal berücksichtigt.
Kann ich gleichzeitig eine hohe Rendite, ein geringes Risiko und eine hohe Liquidität haben?
Nein, in den meisten Fällen ist dies nicht möglich. Anlagen mit dem Potenzial für sehr hohe Renditen sind typischerweise mit hohem Risiko verbunden. Umgekehrt bieten Anlagen mit sehr geringem Risiko und hoher Liquidität meist nur eine niedrige Rendite.
Wie beeinflusst mein Anlagehorizont meine Wahl im magischen Dreieck?
Ein langer Anlagehorizont erlaubt es Ihnen tendenziell, höhere Risiken einzugehen und auf höhere Renditen zu spekulieren, da Sie mehr Zeit haben, um kurzfristige Schwankungen auszugleichen. Bei einem kurzen Anlagehorizont sind Sicherheit und Liquidität wichtiger, was oft mit einer geringeren Rendite einhergeht.
Was versteht man unter Diversifikation und wie hilft sie im magischen Dreieck?
Diversifikation bedeutet, Ihr Vermögen auf verschiedene Anlageklassen, Branchen und Regionen zu verteilen. Durch die Streuung des Risikos können Sie das Gesamtrisiko Ihres Portfolios reduzieren, ohne zwangsläufig auf Rendite verzichten zu müssen. Dies ermöglicht eine bessere Balance zwischen Rendite und Risiko.
Welche Rolle spielt mein Risikoprofil bei der Anlageentscheidung?
Ihr Risikoprofil, also Ihre individuelle Bereitschaft und Fähigkeit, finanzielle Verluste in Kauf zu nehmen, ist entscheidend für die Wahl Ihrer Anlagen. Ein konservatives Risikoprofil führt zu Anlagen mit geringerem Risiko und potenziell geringerer Rendite, während ein aggressives Profil höhere Risiken für höhere Renditechancen ermöglicht.
Sind Immobilien eine gute Anlage im Hinblick auf das magische Dreieck?
Immobilien können eine gute Anlage sein, bieten jedoch meist eine geringe Liquidität. Das Risiko kann moderat bis hoch sein, abhängig vom Standort und der Marktentwicklung. Die Rendite setzt sich aus Mieteinnahmen und potenzieller Wertsteigerung zusammen. Sie eignen sich eher für langfristige Anlageziele.


