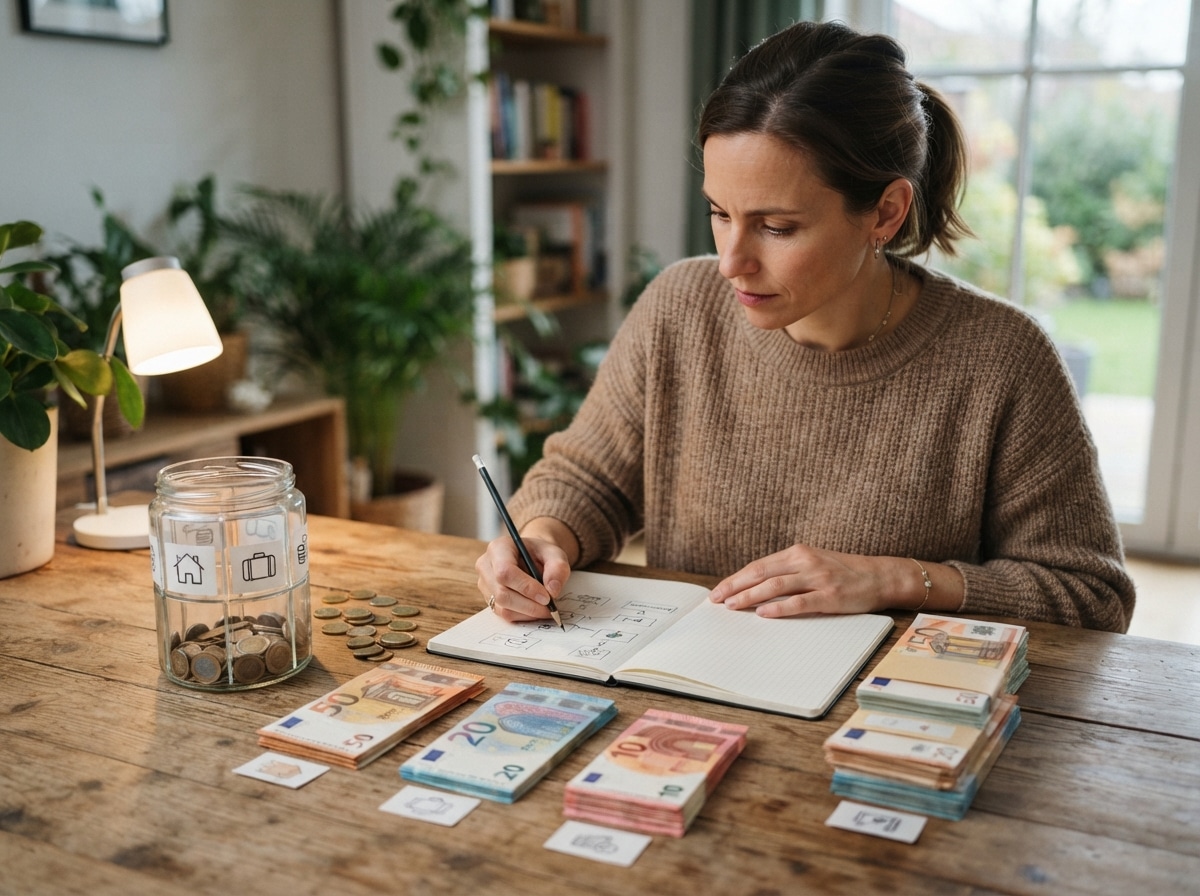
Möchten Sie Ihr Einkommen besser verwalten und langfristig finanzielle Sicherheit aufbauen? Das Bewusstsein für die eigenen Ausgaben ist der erste Schritt, um mehr Geld auf dem Konto zu haben und Ihre finanziellen Ziele zu erreichen.
Grundlegende Prinzipien für nachhaltiges Geld sparen
Erfolgreiches Geld sparen basiert auf einer Kombination aus bewusster Ausgabenkontrolle, strategischer Planung und disziplinierter Umsetzung. Diese Grundprinzipien sind nicht nur für kurzfristige Erfolge relevant, sondern bilden das Fundament für eine dauerhafte finanzielle Stabilität.
1. Bewusstsein schaffen: Ihre finanzielle Bestandsaufnahme
Bevor Sie mit dem Sparen beginnen können, ist es unerlässlich, Ihre aktuelle finanzielle Situation genau zu verstehen. Dies beinhaltet eine detaillierte Erfassung aller Einnahmen und Ausgaben über einen bestimmten Zeitraum, idealerweise einen Monat. Nur so können Sie Engpässe identifizieren und Potenziale für Einsparungen aufdecken.
- Einnahmen analysieren: Listen Sie alle Ihre Einkommensquellen auf, einschließlich Gehalt, Nebeneinkünfte, Kapitalerträge oder staatliche Leistungen. Achten Sie auf Nettobeträge nach Abzug von Steuern und Sozialabgaben.
- Ausgaben kategorisieren: Teilen Sie Ihre Ausgaben in feste und variable Kosten ein. Feste Kosten sind regelmäßige, unveränderliche Ausgaben wie Miete, Kreditraten oder Versicherungsbeiträge. Variable Kosten schwanken monatlich und umfassen Bereiche wie Lebensmittel, Freizeitaktivitäten, Kleidung oder Transport.
- Ausgaben verfolgen: Nutzen Sie dafür Haushaltsbücher, spezielle Apps oder einfache Tabellenkalkulationen. Dokumentieren Sie jede Ausgabe sorgfältig, um ein realistisches Bild Ihres Konsumverhaltens zu erhalten.
- Versteckte Kosten aufdecken: Achten Sie auf wiederkehrende, aber vielleicht nicht immer offensichtliche Kosten wie Abonnements, Mitgliedschaften oder Kleinstbeträge, die sich summieren können.
2. Budgetierung als Fundament
Ein gut durchdachtes Budget ist das zentrale Werkzeug, um Ihre finanziellen Ziele zu erreichen. Es hilft Ihnen, Ihre Ausgaben zu kontrollieren, Prioritäten zu setzen und sicherzustellen, dass Sie nicht mehr ausgeben, als Sie einnehmen.
- Zielorientierte Budgetierung: Legen Sie klare Sparziele fest, sei es für eine Anzahlung auf ein Haus, eine größere Anschaffung, die Altersvorsorge oder einen Notgroschen. Definieren Sie, wie viel Sie für diese Ziele monatlich zurücklegen möchten.
- Fünf-Zonen-Modell: Eine beliebte Methode ist die Aufteilung des Nettoeinkommens in verschiedene Kategorien. Zum Beispiel: 50% für Bedürfnisse, 30% für Wünsche und 20% für Sparen und Schuldentilgung. Passen Sie diese Verteilung an Ihre persönliche Lebenssituation an.
- Flexibilität einbauen: Ein Budget sollte nicht starr sein. Planen Sie Puffer für unvorhergesehene Ausgaben ein oder passen Sie es an, wenn sich Ihre Einkommenssituation ändert. Regelmäßige Überprüfungen sind entscheidend.
- Automatisierung nutzen: Richten Sie automatische Überweisungen für Sparziele oder zur Schuldentilgung direkt nach Gehaltseingang ein. So stellen Sie sicher, dass Sparen Priorität hat.
3. Ausgaben optimieren und bewusster konsumieren
Sobald Sie Ihre Ausgaben kennen und ein Budget haben, können Sie gezielt Maßnahmen ergreifen, um unnötige Kosten zu reduzieren.
- Vergleichsportale nutzen: Bei Versicherungen, Energieversorgern, Mobilfunktarifen oder Krediten lohnt es sich immer, verschiedene Anbieter zu vergleichen. Oft lassen sich durch einen Wechsel erhebliche Beträge sparen.
- Impulskäufe vermeiden: Überlegen Sie bei jeder Anschaffung, ob Sie das Produkt wirklich benötigen. Warten Sie bei größeren Anschaffungen einige Tage oder Wochen, um sicherzustellen, dass es sich nicht um eine kurzfristige Laune handelt.
- Qualität statt Quantität: Manchmal lohnt es sich, in langlebige, qualitativ hochwertige Produkte zu investieren, anstatt immer wieder günstigere, aber kurzlebige Alternativen zu kaufen. Das spart langfristig Geld und Ressourcen.
- Rabatte und Sonderangebote clever nutzen: Achten Sie auf saisonale Rabatte, Kundenkarten oder Gutscheine. Kaufen Sie aber nur das, was Sie wirklich benötigen, nur weil es im Angebot ist.
- DIY und Reparatur: Viele kleine Reparaturen oder Gegenstände lassen sich mit etwas handwerklichem Geschick selbst erledigen oder herstellen. Das spart Kosten für Dienstleister oder Neuanschaffungen.
- Energie und Wasser sparen: Kleine Verhaltensänderungen im Haushalt, wie Licht ausschalten, Geräte ganz ausschalten statt im Standby zu lassen, oder kürzer duschen, können sich auf der monatlichen Rechnung bemerkbar machen.
4. Schuldenmanagement und Schuldentilgung
Hohe Zinsen auf Kredite und Ratenzahlungen können Ihre Sparbemühungen erheblich beeinträchtigen. Ein strategischer Ansatz zur Schuldentilgung ist daher essenziell.
- Priorisierung von Schulden: Konzentrieren Sie sich zuerst auf Schulden mit den höchsten Zinssätzen, wie z.B. Dispokredite oder Kreditkartenschulden. Die sogenannte „Schneeballmethode“ (kleinste Schulden zuerst tilgen) kann motivierend wirken, während die „Lawinenmethode“ (höchste Zinsen zuerst tilgen) finanziell sinnvoller ist.
- Umschuldung prüfen: Bei mehreren Krediten kann eine Umschuldung zu einem niedriger verzinsten Kredit sinnvoll sein, um die monatliche Belastung zu reduzieren.
- Notwendigkeit von Krediten hinterfragen: Vermeiden Sie unnötige neue Schulden. Wägen Sie genau ab, ob eine Anschaffung über Kredit wirklich notwendig ist oder ob es alternative Finanzierungsmöglichkeiten gibt.
5. Sparen für die Zukunft: Langfristige Strategien
Nachdem die kurzfristigen Ausgaben optimiert und Schulden reduziert wurden, rückt das langfristige Sparen für Zukunftsvorsorge und Vermögensaufbau in den Fokus.
- Notgroschen aufbauen: Ein finanzielles Polster für unerwartete Ausgaben wie Arbeitsplatzverlust oder Reparaturen ist unerlässlich. Ziel sind in der Regel 3-6 Nettomonatsgehälter.
- Altersvorsorge: Beginnen Sie frühzeitig mit der Altersvorsorge, um vom Zinseszinseffekt zu profitieren. Nutzen Sie staatlich geförderte Produkte oder betriebliche Altersvorsorge.
- Investitionen: Sobald Ihr Notgroschen steht und Ihre Schulden unter Kontrolle sind, können Sie über Investitionen in Wertpapiere, Immobilien oder andere Anlageformen nachdenken, um Ihr Vermögen zu vermehren. Informieren Sie sich gut über Risiken und Renditen.
- Sparziele definieren: Setzen Sie sich klare, messbare Ziele für größere Anschaffungen oder die finanzielle Unabhängigkeit. Dies motiviert und hilft bei der Planung.
Die Bedeutung von Disziplin und Geduld
Geld sparen ist kein Sprint, sondern ein Marathon. Es erfordert Disziplin, Geduld und die Bereitschaft, Gewohnheiten zu ändern. Rückschläge sind normal, wichtig ist, dass Sie dranbleiben und Ihre Strategie bei Bedarf anpassen.
Langfristige Perspektiven
Die Prinzipien des Geldsparens sind universell und gelten für jeden, unabhängig von der Einkommenshöhe. Durch konsequente Anwendung dieser Grundsätze legen Sie den Grundstein für finanzielle Freiheit, reduzieren Stress und schaffen die Möglichkeit, Ihre Träume zu verwirklichen.
| Kategorie | Schwerpunkte | Maßnahmen | Langfristiger Nutzen |
|---|---|---|---|
| Finanzielle Bestandsaufnahme | Einnahmen & Ausgabenanalyse | Haushaltsbuch, Ausgabenverfolgung | Klarheit über finanzielle Situation, Identifizierung von Sparpotenzialen |
| Budgetierung | Zielsetzung, Ausgabenkontrolle | 50/30/20-Regel, automatisierte Sparpläne | Kontrollierte Ausgaben, Erreichung von Sparzielen, finanzielle Sicherheit |
| Ausgabenoptimierung | Bewusster Konsum, Kostenvergleich | Vergleichsportale, Impulskäufe vermeiden, Energie sparen | Reduzierung unnötiger Kosten, Steigerung der Kaufkraft |
| Schuldenmanagement | Tilgung von Krediten | Priorisierung von Schulden, Umschuldung prüfen | Reduzierung von Zinskosten, finanzielle Entlastung |
| Vermögensaufbau | Notgroschen, Altersvorsorge, Investitionen | Aufbau eines Notpolsters, frühzeitige Altersvorsorge, Anlageberatung | Finanzielle Unabhängigkeit, langfristige Vermögenssteigerung, Sicherheit im Alter |
FAQ – Häufig gestellte Fragen zu Geld sparen: Mit diesen Grundprinzipien bleibt langfristig mehr übrig
Wie beginne ich am besten mit dem Geldsparen, wenn meine Einnahmen gerade so die Ausgaben decken?
Beginnen Sie mit einer detaillierten Erfassung Ihrer Ausgaben über einen Zeitraum von mindestens einem Monat. Finden Sie heraus, wohin jeder Euro fließt. Oft entdecken Sie kleine Posten, die sich leicht reduzieren lassen, wie unnötige Abonnements oder zu häufige Restaurantbesuche. Selbst kleine Beträge, die Sie konsequent beiseitelegen, können mit der Zeit wachsen. Ein sehr einfaches Budget, das versucht, nur die nötigsten Ausgaben zu decken, ist der erste Schritt. Konzentrieren Sie sich zunächst auf das Sparen eines kleinen Notgroschens, der Ihnen Sicherheit gibt.
Welche Sparziele sind realistisch und motivierend?
Realistische Sparziele sind solche, die Sie durch Ihre aktuelle finanzielle Situation erreichen können. Beginnen Sie mit kurzfristigen Zielen, wie dem Aufbau eines Notgroschens von einigen hundert Euro, oder mit dem Sparen für eine konkrete Anschaffung, die Sie sich bald leisten möchten. Langfristige Ziele wie die Altersvorsorge sind ebenso wichtig, erfordern aber eine langfristigere Perspektive und eventuell eine Anpassung der Ausgaben über viele Jahre. Motivierend sind Ziele, die Ihnen persönlich wichtig sind und die Sie sich lebhaft vorstellen können. Visualisieren Sie, was Sie mit dem gesparten Geld erreichen wollen.
Wie gehe ich mit unerwarteten Ausgaben um, die mein geplantes Budget durcheinanderbringen?
Unerwartete Ausgaben sind der Hauptgrund, warum ein Notgroschen so wichtig ist. Wenn Ihr Notgroschen noch nicht ausreichend gefüllt ist, müssen Sie eventuell kurzfristig auf andere Sparziele verzichten oder Ihre Ausgaben in anderen Bereichen stark reduzieren, um die unerwartete Ausgabe zu decken. Kredite sollten für solche Fälle nur die allerletzte Option sein. Überprüfen Sie danach Ihr Budget und passen Sie es gegebenenfalls an, um den Notgroschen schneller wieder aufzufüllen.
Ist es besser, Schulden abzuzahlen oder zu investieren, wenn ich beides tun könnte?
Grundsätzlich ist es ratsam, hochverzinsliche Schulden (wie Dispokredite oder Kreditkartenschulden) vorrangig abzuzahlen. Die Zinskosten, die Sie dadurch sparen, sind oft höher als die potenziellen Renditen aus risikoreichen Investitionen. Bei niedrig verzinsten Schulden, wie z.B. einer Hypothek, kann es sinnvoller sein, beides parallel zu tun: einen Teil zur Schuldentilgung verwenden und einen anderen Teil investieren, um potenziell höhere Renditen zu erzielen. Eine sorgfältige Abwägung der Zinssätze und Ihrer Risikobereitschaft ist hier entscheidend.
Wie kann ich meine Ausgaben dauerhaft senken, ohne mich eingeschränkt zu fühlen?
Nachhaltiges Ausgabenmanagement erfordert eine Verhaltensänderung hin zu bewussterem Konsum. Statt auf Verzicht zu setzen, konzentrieren Sie sich auf Wert. Fragen Sie sich bei jedem Kauf: Brauche ich das wirklich? Gibt es eine günstigere oder nachhaltigere Alternative? Informieren Sie sich über Wege, um Kosten zu senken, ohne auf Lebensqualität zu verzichten, z.B. durch Kochen statt Essen gehen, Nutzung öffentlicher Verkehrsmittel, oder das Reparieren statt Neukaufen. Die Fokussierung auf langfristige Ziele und die Zufriedenheit, die das Erreichen dieser Ziele mit sich bringt, kann eine starke Motivation sein.
Welche Rolle spielen Investitionen, um mein Geld langfristig zu vermehren?
Investitionen sind ein entscheidender Faktor, um Ihr Geld über die reine Sparrate hinaus zu vermehren. Durch Anlageformen wie Aktien, Anleihen oder Immobilien können Sie von Zinseszinseffekten und Wertsteigerungen profitieren. Wichtig ist, sich gut zu informieren, die eigene Risikobereitschaft einzuschätzen und breit gestreut zu investieren, um Risiken zu minimieren. Langfristige Investitionen sind oft weniger volatil als kurzfristige und können erheblich zur Vermögensbildung beitragen. Dies ist insbesondere für die Altersvorsorge von großer Bedeutung.
Wie oft sollte ich mein Budget und meine Sparziele überprüfen?
Es empfiehlt sich, Ihr Budget mindestens einmal monatlich zu überprüfen, um sicherzustellen, dass Sie auf Kurs sind und um eventuelle Abweichungen zu korrigieren. Größere Überprüfungen Ihrer Sparziele und Anlagestrategien sollten Sie jährlich oder bei signifikanten Lebensereignissen wie einem Jobwechsel, einer Heirat oder der Geburt eines Kindes durchführen. Flexibilität ist hierbei der Schlüssel, da sich Lebensumstände und finanzielle Ziele ändern können.