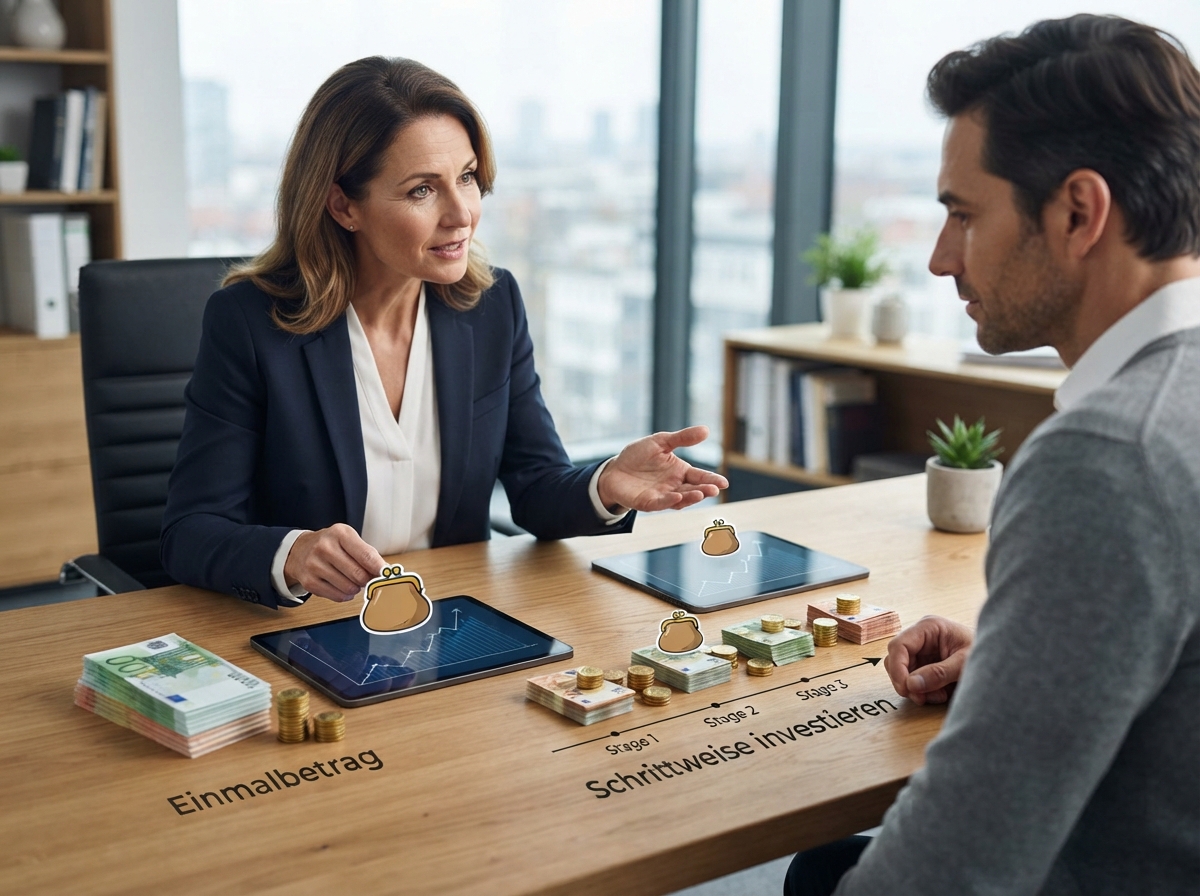
Erkennen Sie, dass finanzielle Unabhängigkeit mehr ist als nur ein hoher Kontostand; sie ist die Freiheit, Ihr Leben nach Ihren eigenen Vorstellungen zu gestalten. Dieser Weg erfordert Disziplin, klare Ziele und eine strategische Herangehensweise, die Sie Schritt für Schritt zu Ihrem Ziel führt.
Was bedeutet finanzielle Unabhängigkeit wirklich?
Finanzielle Unabhängigkeit ist erreicht, wenn Ihre passiven Einkünfte ausreichen, um Ihre Lebenshaltungskosten vollständig zu decken, ohne dass Sie aktiv arbeiten müssen. Es geht darum, die Kontrolle über Ihre Zeit und Ihre Entscheidungen zurückzugewinnen und nicht mehr von einem regelmäßigen Gehalt abhängig zu sein. Dies bedeutet nicht zwangsläufig Reichtum im Sinne von Luxusgütern, sondern vielmehr die Sicherheit und Freiheit, Ihr Leben nach Ihren Wünschen zu gestalten, sei es durch mehr Freizeit, Reisen, ehrenamtliche Tätigkeiten oder die Verfolgung persönlicher Leidenschaften.
Der Grundstein: Ihre aktuelle finanzielle Situation verstehen
Bevor Sie einen Plan entwickeln können, müssen Sie exakt wissen, wo Sie aktuell stehen. Dies umfasst eine ehrliche Bestandsaufnahme Ihrer Einnahmen, Ausgaben, Vermögenswerte und Schulden.
- Einnahmen analysieren: Listen Sie alle Ihre Einkommensquellen auf, sei es aus Gehalt, Nebentätigkeiten, Mieteinnahmen oder anderen Quellen.
- Ausgaben verfolgen: Führen Sie detailliert Buch über Ihre monatlichen Ausgaben. Kategorisieren Sie diese in fixe Kosten (Miete, Kredite, Versicherungen) und variable Kosten (Lebensmittel, Freizeit, Kleidung). Nutzen Sie hierfür Haushaltsbücher, Apps oder Tabellenkalkulationen.
- Vermögenswerte erfassen: Dokumentieren Sie all Ihre Besitztümer, die einen Wert haben, wie Immobilien, Aktien, Anleihen, ETFs, Sparkonten, aber auch Gegenstände wie wertvollen Schmuck oder Oldtimer, falls diese im Notfall liquidierbar wären.
- Schulden identifizieren: Machen Sie sich eine genaue Liste Ihrer Verbindlichkeiten. Dazu gehören Hypotheken, Konsumkredite, Kreditkartenschulden, Autokredite und Studienkredite. Notieren Sie Zinssätze und Laufzeiten.
Das Fundament legen: Ihre Ziele definieren
Was bedeutet finanzielle Unabhängigkeit für Sie persönlich? Ohne klare Ziele ist es schwer, motiviert zu bleiben und den richtigen Weg einzuschlagen.
- Konkrete Ziele formulieren: Legen Sie fest, wann Sie finanzielle Unabhängigkeit erreichen möchten (z.B. in 15, 20 oder 25 Jahren) und welche jährlichen Ausgaben Sie im unabhängigen Zustand decken möchten. Berechnen Sie basierend auf Ihrer aktuellen Inflationserwartung und Ihrem gewünschten Lebensstandard den benötigten jährlichen Geldbetrag.
- Die „4%-Regel“ verstehen: Eine oft genutzte Faustregel besagt, dass Sie in der Regel jährlich 4% Ihres investierten Vermögens entnehmen können, um Ihren Lebensstil zu finanzieren, ohne Ihr Kapital wesentlich zu schmälern. Dies ist jedoch eine Vereinfachung und hängt von vielen Faktoren ab.
- Flexibilität einplanen: Berücksichtigen Sie unvorhergesehene Ausgaben, Inflation und mögliche Änderungen Ihrer Lebensumstände. Ein Puffer ist essenziell.
Ihre Strategie entwickeln: Sparen, Investieren und Schulden abbauen
Nun geht es darum, die erfassten Daten und definierten Ziele in konkrete Handlungsanweisungen zu übersetzen.
- Sparquote erhöhen: Dies ist der vielleicht wichtigste Hebel. Versuchen Sie, Ihre Sparquote systematisch zu erhöhen, idealerweise auf 20% oder mehr Ihres Nettoeinkommens. Überprüfen Sie regelmäßig Ihre Ausgaben und suchen Sie nach Einsparpotenzialen, ohne Ihre Lebensqualität drastisch zu reduzieren.
- Schuldenmanagement: Priorisieren Sie den Abbau von hochverzinsten Schulden (z.B. Konsumkredite, Kreditkartenschulden). Diese fressen Ihr Vermögen auf und behindern Ihren Fortschritt erheblich. Entwickeln Sie einen Plan, wie Sie diese systematisch tilgen, z.B. durch die „Schneeball“- oder „Lawinen“-Methode.
- Investieren mit Bedacht: Geld, das Sie sparen, sollte arbeiten. Diversifizieren Sie Ihre Anlagen, um Risiken zu streuen.
- Aktien und ETFs: Langfristig bieten Aktien und breit gestreute Indexfonds (ETFs) oft das beste Renditepotenzial. Verstehen Sie die Volatilität und investieren Sie entsprechend Ihrer Risikobereitschaft.
- Immobilien: Mieteinnahmen aus Immobilien können eine stabile passive Einkommensquelle darstellen. Berücksichtigen Sie jedoch die hohen Anfangsinvestitionen, laufenden Kosten und Verwaltungsaufwand.
- Anleihen: Anleihen gelten als weniger riskant als Aktien und können zur Stabilisierung eines Portfolios beitragen.
- P2P-Kredite und andere Anlageformen: Informieren Sie sich über alternative Anlageklassen, aber seien Sie sich der damit verbundenen Risiken bewusst.
- Steueroptimierung: Nutzen Sie steuerbegünstigte Anlageformen wie Riester- oder Rürup-Renten oder betriebliche Altersvorsorge, um Ihr Vermögen effektiver aufzubauen.
Passives Einkommen aufbauen: Der Schlüssel zur Unabhängigkeit
Finanzielle Unabhängigkeit bedeutet, dass Ihr Geld für Sie arbeitet. Passives Einkommen ist die Grundlage dafür.
- Mieteinnahmen: Investieren Sie in Immobilien, die Sie vermieten.
- Dividenden von Aktien: Wählen Sie Unternehmen, die regelmäßig einen Teil ihres Gewinns an die Aktionäre ausschütten.
- Zinserträge aus Anleihen oder Sparkonten: Auch wenn die Zinsen oft niedrig sind, können sie im großen Stil zum passiven Einkommen beitragen.
- Lizenzgebühren: Einkünfte aus Büchern, Musik, Fotos oder Patenten, die Sie erstellt haben.
- Online-Kurse und digitale Produkte: Erstellen Sie einmalig Inhalte und verkaufen Sie diese wiederholt.
Kontinuierliche Überprüfung und Anpassung
Der Weg zur finanziellen Unabhängigkeit ist kein statischer Prozess. Sie müssen Ihre Strategie regelmäßig überprüfen und anpassen.
- Regelmäßige Portfolio-Reviews: Überprüfen Sie mindestens einmal jährlich Ihre Investitionen. Entsprechen sie noch Ihren Zielen und Ihrer Risikobereitschaft?
- Anpassung an Marktveränderungen: Wirtschaftliche Schwankungen können Ihre Strategie beeinflussen. Bleiben Sie informiert und reagieren Sie angemessen.
- Lebenssituation berücksichtigen: Heiraten, Kinder, Jobwechsel – all diese Ereignisse können Anpassungen Ihrer Finanzplanung erfordern.
Die Psychologie der finanziellen Unabhängigkeit
Der finanzielle Weg ist oft genauso eine mentale Herausforderung wie eine mathematische. Es erfordert Geduld, Disziplin und die Fähigkeit, kurzfristige Befriedigung zugunsten langfristiger Ziele zurückzustellen.
- Geduld kultivieren: Vermögensaufbau braucht Zeit. Lassen Sie sich von kurzfristigen Marktschwankungen nicht entmutigen.
- Disziplin wahren: Halten Sie sich an Ihren Budgetplan und Ihre Sparziele, auch wenn es Verlockungen gibt.
- Widerstandsfähigkeit entwickeln: Rückschläge sind normal. Wichtig ist, daraus zu lernen und weiterzumachen.
- Finanzielle Bildung fortlaufend vertiefen: Je mehr Sie verstehen, desto fundiertere Entscheidungen können Sie treffen.
Eine Übersicht zur Strukturierung Ihres Weges
| Phase | Schwerpunkte | Wichtige Aktionen | Ergebnisse |
|---|---|---|---|
| Phase 1: Analyse & Fundament | Bestandsaufnahme, Zieldefinition | Einnahmen/Ausgaben prüfen, Schulden erfassen, Sparziele setzen | Klarheit über finanzielle Situation, konkrete Zielvorgaben |
| Phase 2: Strategieentwicklung | Sparen, Schuldenabbau, erste Investitionen | Sparquote erhöhen, hochverzinsliche Schulden tilgen, diversifiziert investieren | Stetig wachsendes Vermögen, sinkende Schuldenlast |
| Phase 3: Vermögensaufbau & Diversifikation | Passive Einkommensströme aufbauen | Aktien, ETFs, Immobilien, Dividendenstrategien | Generierung von passivem Einkommen, Vermögenswachstum beschleunigt sich |
| Phase 4: Erhaltung & Optimierung | Vermögensschutz, steuerliche Optimierung, Lebensstil anpassen | Regelmäßige Portfolio-Reviews, Anpassung an Markt/Lebenssituation | Langfristige finanzielle Sicherheit und Freiheit |
FAQ – Häufig gestellte Fragen zu Finanzielle Unabhängigkeit: Wie können Sie Schritt für Schritt darauf hinarbeiten?
Wie hoch muss mein Vermögen sein, um als finanziell unabhängig zu gelten?
Es gibt keine universelle Zahl, da die benötigte Summe stark von Ihrem Lebensstil und den zu deckenden Ausgaben abhängt. Eine gängige Faustregel ist die „4%-Regel“, die besagt, dass Sie etwa das 25-fache Ihrer jährlichen Ausgaben benötigen. Wenn Ihre jährlichen Ausgaben beispielsweise 40.000 € betragen, bräuchten Sie rund 1 Million € investiertes Vermögen. Dies ist jedoch eine Schätzung und sollte an Ihre individuelle Situation angepasst werden.
Ist es realistisch, finanzielle Unabhängigkeit im Alter von 40 oder 50 Jahren zu erreichen?
Ja, das ist durchaus realistisch, erfordert aber eine sehr hohe Spar- und Investitionsquote sowie oft frühes Beginnen. Je früher Sie mit dem Sparen und Investieren beginnen, desto stärker profitiert Ihr Vermögen vom Zinseszinseffekt. Eine konsequente Strategie über mehrere Jahre hinweg mit einem Fokus auf passive Einkommensströme ist hierbei entscheidend.
Welche Anlageformen sind am besten geeignet, um finanzielle Unabhängigkeit zu erreichen?
Eine breite Diversifikation ist der Schlüssel. Langfristig haben sich insbesondere breit gestreute Aktien-ETFs als sehr renditestark erwiesen. Auch Dividendenaktien, Immobilien für Mieteinnahmen und möglicherweise Anleihen können Teil eines diversifizierten Portfolios sein. Die genaue Zusammensetzung hängt von Ihrer individuellen Risikobereitschaft und Ihren Zielen ab.
Was sind die größten Fehler, die Menschen auf dem Weg zur finanziellen Unabhängigkeit machen?
Häufige Fehler sind das Fehlen eines klaren Plans, mangelnde Disziplin beim Sparen, das Aufschieben von Investitionen, das Eingehen unnötiger Schulden, eine zu geringe Diversifikation und emotionale Anlageentscheidungen bei Marktschwankungen. Auch das Unterschätzen der Inflation und der eigenen Ausgaben kann ein Hindernis darstellen.
Wie wichtig ist ein Notgroschen auf dem Weg zur finanziellen Unabhängigkeit?
Ein Notgroschen ist unerlässlich. Er sollte die Ausgaben für 3 bis 6 Monate abdecken und auf einem leicht zugänglichen Konto (z.B. Tagesgeldkonto) liegen. Dieser Puffer schützt Sie davor, bei unvorhergesehenen Ausgaben (wie Arbeitsplatzverlust, Krankheit oder Reparaturen) Ihre langfristigen Investitionen auflösen zu müssen und somit Ihren Fortschritt zu gefährden.
Kann man finanzielle Unabhängigkeit auch ohne ein hohes Einkommen erreichen?
Ja, auch mit einem durchschnittlichen Einkommen ist finanzielle Unabhängigkeit erreichbar, erfordert aber eine überdurchschnittlich hohe Sparquote und eine disziplinierte Anlagestrategie. Der Fokus liegt hierbei besonders auf der Optimierung der Ausgaben und dem konsequenten Aufbau von passiven Einkommensströmen durch clevere Investitionen.
Wie kann ich meine Ausgaben am effektivsten reduzieren, ohne meine Lebensqualität stark einzuschränken?
Beginnen Sie damit, Ihre Ausgaben zu analysieren und festzustellen, wo Ihr Geld tatsächlich hingeht. Identifizieren Sie „unnötige“ Ausgaben, die wenig Freude bereiten, aber viel kosten (z.B. überteuerte Abonnements, häufiges Auswärtsessen). Suchen Sie nach günstigeren Alternativen für wiederkehrende Kosten (z.B. Strom-, Mobilfunkverträge) und setzen Sie Prioritäten. Oftmals sind es kleine, aber konsequente Einsparungen, die in der Summe einen großen Unterschied machen.