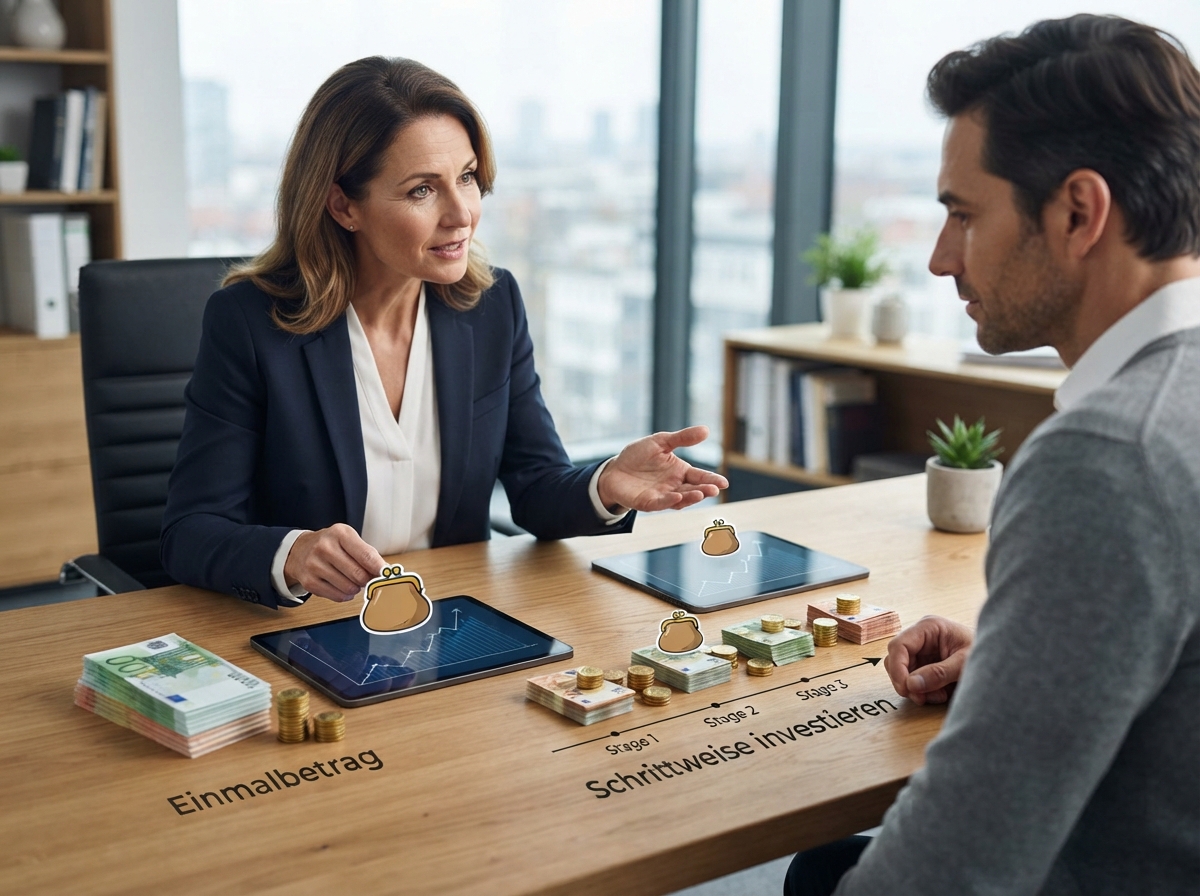
Sie haben eine Abfindung erhalten und fragen sich nun, wie Sie diese größere Einmalzahlung optimal investieren können, um Ihre finanzielle Zukunft zu sichern und Ihr Vermögen zu mehren. Eine durchdachte Anlagestrategie ist entscheidend, um das Potenzial dieser finanziellen Spritze voll auszuschöpfen.
Grundlagen der Abfindungsanlage: Ihr Vermögensaufbau beginnt jetzt
Eine Abfindung stellt eine bedeutende finanzielle Chance dar, die Ihnen ermöglicht, Ihre finanziellen Ziele zu beschleunigen. Bevor Sie investieren, ist es unerlässlich, Ihre persönliche finanzielle Situation zu analysieren und klare Ziele zu definieren. Berücksichtigen Sie Ihre kurz-, mittel- und langfristigen Bedürfnisse sowie Ihre Risikobereitschaft. Eine strukturierte Herangehensweise hilft Ihnen, Fehlentscheidungen zu vermeiden und das Beste aus Ihrer Abfindung herauszuholen.
Ihre finanzielle Situation analysieren
Machen Sie eine Bestandsaufnahme Ihrer aktuellen finanziellen Lage. Erfassen Sie Ihre Schulden, bestehende Vermögenswerte und Ihre monatlichen Ausgaben. Dies bildet die Grundlage für jede Anlagestrategie. Verstehen Sie, welche finanziellen Verpflichtungen Sie haben und wie viel Liquidität Sie für unvorhergesehene Ausgaben benötigen.
Finanzielle Ziele definieren
Was möchten Sie mit Ihrer Abfindung erreichen? Geht es um den Aufbau einer zusätzlichen Altersvorsorge, die Finanzierung eines Eigenheims, die Bildung Ihrer Kinder oder die Tilgung von Schulden? Klare, messbare, erreichbare, relevante und zeitgebundene (SMART) Ziele geben Ihrer Anlagestrategie eine klare Richtung.
Risikobereitschaft einschätzen
Wie viel Risiko sind Sie bereit einzugehen? Ihre Risikobereitschaft beeinflusst maßgeblich die Auswahl der Anlageprodukte. Generell gilt: Höhere Renditen gehen oft mit höherem Risiko einher. Eine ehrliche Selbsteinschätzung ist hierbei entscheidend, um Anlageentscheidungen zu treffen, mit denen Sie langfristig gut schlafen können.
Optimale Anlageformen für Ihre Abfindung: Eine Übersicht
Die Wahl der richtigen Anlageformen hängt von Ihren individuellen Zielen, Ihrer Risikobereitschaft und Ihrem Anlagehorizont ab. Eine diversifizierte Anlage streut das Risiko und kann Renditen optimieren. Informieren Sie sich über die verschiedenen Möglichkeiten und wählen Sie die Produkte, die am besten zu Ihrer Situation passen.
Langfristige Geldanlage und Vermögensbildung
Für den langfristigen Vermögensaufbau eignen sich Anlageklassen, die historisch gesehen gute Renditen erzielt haben. Dazu gehören Aktien, Anleihen und Immobilien. Eine breite Streuung über verschiedene Anlageklassen, Regionen und Branchen hinweg ist dabei ratsam, um das Portfolio widerstandsfähiger gegenüber Marktschwankungen zu machen.
Aktien und Aktienfonds (ETFs)
Aktien bieten das Potenzial für hohe Renditen, sind aber auch mit höheren Schwankungen verbunden. Exchange Traded Funds (ETFs) auf breite Indizes wie den MSCI World ermöglichen eine kostengünstige und diversifizierte Anlage in den globalen Aktienmarkt. Sie bilden die Wertentwicklung eines Index nach und bieten so eine breite Risikostreuung bereits mit geringen Beträgen.
Anleihen und Anleihenfonds
Anleihen gelten als sicherer als Aktien und dienen oft der Risikostreuung im Portfolio. Sie können Staatsanleihen, Unternehmensanleihen oder auch spezialisierte Anleihefonds in Betracht ziehen. Die Renditen von Anleihen sind in der Regel niedriger als die von Aktien, bieten aber eine höhere Stabilität.
Immobilien
Eine Investition in Immobilien kann sowohl zur Eigennutzung als auch zur Vermietung erfolgen. Beide Optionen bieten langfristiges Potenzial für Wertsteigerung und Mieteinnahmen. Beachten Sie hierbei jedoch die hohen Einstiegskosten, laufenden Kosten und das Klumpenrisiko, wenn nur eine Immobilie erworben wird.
Mittelfristige Anlageziele
Für Anlageziele im mittleren Zeitraum (z. B. 5-10 Jahre) können ausgewogene Portfolios aus Aktien und Anleihen oder auch spezialisierte Fonds eine gute Wahl sein. Die Gewichtung der einzelnen Anlageklassen wird dabei an die verbleibende Zeit bis zum Ziel angepasst.
Kurzfristige Liquidität und Sicherheit
Für Geld, das Sie kurzfristig benötigen oder das als Notgroschen dient, sind sichere Anlageformen wie Tagesgeld, Festgeld oder kurzlaufende Geldmarktfonds die erste Wahl. Hier steht die Kapitalerhaltung im Vordergrund, Renditen sind entsprechend geringer.
Wichtige Überlegungen vor der Investition Ihrer Abfindung
Bevor Sie eine Entscheidung treffen, sollten Sie verschiedene Aspekte sorgfältig prüfen. Eine fundierte Entscheidung vermeidet spätere Enttäuschungen und maximiert das Potenzial Ihrer Abfindung. Berücksichtigen Sie die steuerlichen Aspekte, die Kosten der Anlageprodukte und die Notwendigkeit einer professionellen Beratung.
Steuerliche Behandlung von Abfindungen
Die Besteuerung von Abfindungen kann komplex sein. Oftmals fällt die sogenannte Fünftelregelung zur Anwendung, die eine steuerliche Entlastung bringt. Informieren Sie sich genau über die steuerlichen Implikationen Ihrer Abfindung und wie sich diese auf Ihre Anlageentscheidungen auswirkt. Eine Beratung durch einen Steuerberater ist hierbei ratsam.
Kosten und Gebühren von Anlageprodukten
Jede Anlageform ist mit Kosten verbunden, die sich auf Ihre Rendite auswirken. Achten Sie auf Transaktionskosten, Verwaltungsgebühren, Ausgabeaufschläge und laufende Kosten bei Fonds. Niedrige Kosten sind ein wichtiger Faktor für langfristigen Anlageerfolg.
Diversifikation als Risikomanagement
Streuen Sie Ihr Vermögen über verschiedene Anlageklassen, Regionen und Branchen. Eine gute Diversifikation reduziert das Gesamtrisiko Ihres Portfolios, ohne zwangsläufig die erwartete Rendite zu schmälern. Vermeiden Sie es, Ihr gesamtes Kapital in eine einzige Anlage zu investieren.
Professionelle Finanzberatung in Anspruch nehmen
Eine qualifizierte Finanzberatung kann Ihnen helfen, Ihre individuelle Situation zu analysieren und eine maßgeschneiderte Anlagestrategie zu entwickeln. Achten Sie auf unabhängige Berater, die nicht an bestimmte Produkte gebunden sind. Sie können wertvolle Einblicke und eine objektive Perspektive bieten.
Einordnung Ihrer Abfindungsanlage in die Gesamtfinanzplanung
Ihre Abfindungsanlage sollte kein isolierter Schritt sein, sondern ein integraler Bestandteil Ihrer gesamten Finanzplanung. Sie ergänzt Ihre bestehenden Vermögenswerte und Ihre zukünftigen Einkommensströme. Eine ganzheitliche Betrachtung stellt sicher, dass Ihre Investitionen Ihre langfristigen finanziellen Ziele unterstützen.
Integration in die Altersvorsorge
Nutzen Sie die Abfindung, um Ihre bestehende Altersvorsorge aufzustocken oder Lücken zu schließen. Dies kann durch zusätzliche Einzahlungen in private Rentenversicherungen, Fondssparpläne oder andere altersvorsorgerelevante Anlageformen geschehen.
Schuldenabbau versus Anlage
Es kann strategisch sinnvoll sein, hochverzinsliche Schulden mit der Abfindung zu tilgen, bevor Sie investieren. Die durch den Schuldenabbau eingesparten Zinskosten können einer sicheren Rendite gleichkommen, die oft höher ist als die Rendite risikoreicher Anlagen.
Liquiditätsreserve aufbauen oder ergänzen
Stellen Sie sicher, dass Sie über ausreichende liquide Mittel für Notfälle verfügen. Eine gut gefüllte Notgroschenreserve gibt Ihnen finanzielle Sicherheit und verhindert, dass Sie bei unerwarteten Ausgaben illiquide Anlagen verkaufen müssen.
| Anlageziel | Typische Anlageprodukte | Risikoprofil | Anlagehorizont |
|---|---|---|---|
| Langfristiger Vermögensaufbau | Aktien, ETFs, Aktienfonds, Immobilien (ggf. indirekt über offene Immobilienfonds) | Mittel bis Hoch | Über 10 Jahre |
| Mittelfristige Ziele (z.B. Anzahlung Haus, Weiterbildung) | Mischfonds (Aktien/Anleihen), breit gestreute Anleihenfonds, ggf. ausgewogene ETFs | Niedrig bis Mittel | 5-10 Jahre |
| Kapitalerhalt und kurzfristige Liquidität | Tagesgeld, Festgeld, Geldmarktfonds, kurzlaufende Staatsanleihen | Niedrig | Unter 5 Jahre (ggf. sofort verfügbar) |
| Altersvorsorge | Lebensversicherungen, Renten-ETFs, Fondssparpläne mit Fokus auf langfristige Anlage, ggf. Betriebliche Altersvorsorge | Mittel bis Hoch (je nach Produkt und Anlagestrategie) | Sehr langfristig (oft bis zur Rente) |
FAQ – Häufig gestellte Fragen zu Abfindung anlegen: Wie können Sie eine größere Einmalzahlung investieren?
Wie hoch ist die Steuer auf eine Abfindung?
Die Besteuerung einer Abfindung kann durch die sogenannte Fünftelregelung gemildert werden, was zu einer geringeren Steuerlast führt, als wenn die gesamte Abfindung im Jahr des Erhalts versteuert würde. Die genaue Höhe hängt von Ihrem individuellen steuerlichen Einkommen im betreffenden Jahr ab. Es ist ratsam, einen Steuerberater zu konsultieren.
Sollte ich meine Abfindung auf einmal investieren?
Ob Sie Ihre Abfindung auf einmal oder gestaffelt investieren, hängt von Ihrer Risikobereitschaft und dem aktuellen Marktumfeld ab. Eine gestaffelte Investition (Dollar-Cost-Averaging) kann das Risiko reduzieren, zu einem ungünstigen Zeitpunkt zu investieren, während eine Einmalanlage von einem Markttief profitieren kann. Diversifikation ist hierbei der Schlüssel.
Was sind die sichersten Anlagen für eine Abfindung?
Die sichersten Anlagen für Ihre Abfindung sind solche mit einem geringen Risiko und hoher Kapitalerhaltungsgarantie, wie z.B. Tagesgeld, Festgeldkonten oder kurzlaufende Geldmarktfonds. Diese bieten jedoch in der Regel nur geringe Renditen, die unter Umständen nicht einmal die Inflation ausgleichen.
Kann ich mit meiner Abfindung Schulden tilgen?
Ja, die Tilgung von hochverzinslichen Schulden mit Ihrer Abfindung ist oft eine sehr sinnvolle und sichere Strategie. Die eingesparten Zinskosten stellen eine garantierte Rendite dar, die in vielen Fällen attraktiver ist als die potenzielle Rendite von risikoreicheren Anlagen.
Wie wichtig ist eine professionelle Finanzberatung?
Eine professionelle Finanzberatung ist für die optimale Anlage Ihrer Abfindung oft sehr wichtig. Ein erfahrener Berater kann Ihnen helfen, Ihre individuelle finanzielle Situation zu analysieren, realistische Ziele zu setzen, die passende Anlagestrategie zu entwickeln und steuerliche sowie rechtliche Aspekte zu berücksichtigen.
Welche Rolle spielt Diversifikation bei der Anlage einer Abfindung?
Diversifikation spielt eine entscheidende Rolle bei der Anlage Ihrer Abfindung, da sie das Risiko streut. Indem Sie Ihr Kapital auf verschiedene Anlageklassen, Branchen und geografische Regionen verteilen, reduzieren Sie das Risiko von Totalverlusten und schaffen die Grundlage für eine stabilere Wertentwicklung Ihres Vermögens.
Wie lange sollte ich meine Abfindung anlegen?
Der empfohlene Anlagehorizont für Ihre Abfindung hängt von Ihren finanziellen Zielen ab. Für langfristige Ziele wie die Altersvorsorge ist ein Anlagehorizont von 10 Jahren oder länger empfehlenswert, um von Zinseszinseffekten und dem Potenzial wachstumsstarker Anlagen zu profitieren. Für kurzfristige Ziele sind entsprechend kürzere Anlagezeiträume und sicherere Anlageformen zu wählen.